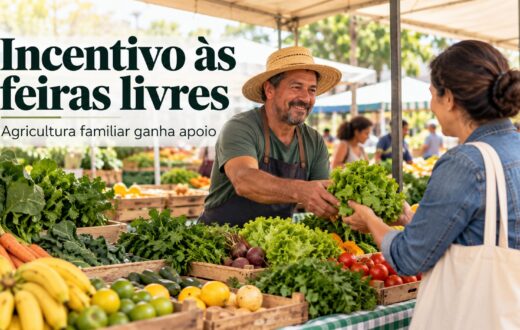
O valor obtido pelo agricultor familiar na venda da produção poderá ter efeito direto sobre as condições de pagamento de operações contratadas no Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf). Essa é a lógica de uma proposta em análise na Câmara dos Deputados que cria um marco legal para o Programa de Garantia de Preços da Agricultura Familiar (PGPAF).
O texto busca dar previsão permanente, na legislação do crédito rural, a um mecanismo que relaciona o preço de determinados produtos ao pagamento dos financiamentos do Pronaf. Quando a cotação de uma produção fica abaixo de uma referência definida para o programa, pode ser aplicado desconto à parcela do financiamento, conforme os critérios estabelecidos para cada produto.
A medida trata da relação entre a renda gerada pela safra e a capacidade de pagamento do agricultor. A proposta não elimina a obrigação assumida no contrato nem estabelece um abatimento uniforme para todas as operações. O funcionamento depende da comparação entre o preço de referência e o valor verificado para a produção abrangida pelo programa.
Como funciona a proteção prevista
O PGPAF foi criado para oferecer uma proteção aos agricultores familiares diante da queda nos preços de comercialização. A finalidade é evitar que a redução da receita obtida com a safra comprometa, na mesma proporção, o pagamento das parcelas do crédito contratado no Pronaf.
Na prática, o mecanismo considera parâmetros de preço associados a produtos da agricultura familiar. Se o valor de venda ficar abaixo da referência usada pelo programa, o financiamento poderá contar com um bônus ou desconto calculado segundo a diferença identificada. A aplicação não ocorre de maneira indistinta: os critérios variam de acordo com o produto e com as regras vigentes.
A proposta apresentada na Câmara pretende organizar essa lógica dentro da legislação do crédito rural. Com isso, o programa deixaria de depender apenas de normas específicas editadas para disciplinar seu funcionamento e passaria a ter um capítulo próprio no conjunto de regras que trata do financiamento rural.
Relação com os contratos do Pronaf
O Pronaf atende agricultores familiares por meio de linhas de crédito destinadas, entre outras finalidades, ao custeio e ao investimento na produção. O pagamento dessas operações está ligado à renda obtida pelo produtor e às condições econômicas da atividade financiada.
Em períodos de baixa nos preços, o agricultor pode receber menos pela mesma produção. A proposta considera esse efeito ao prever que o resultado da comercialização seja levado em conta na proteção associada aos contratos do programa. O objetivo do mecanismo é ajustar o impacto da queda de preços sobre a parcela, sem alterar a finalidade do financiamento.
O desconto, quando aplicável, deve seguir uma referência própria para cada produto. Essa característica impede que uma única regra seja aplicada a todas as cadeias produtivas, que têm custos, ciclos de produção e condições de comercialização diferentes.
O texto também mantém a conexão entre o benefício e a produção financiada. A proteção não é apresentada como uma redução automática de qualquer dívida rural, mas como uma medida vinculada a operações do Pronaf e aos produtos enquadrados nas regras do PGPAF.
Referências de preço por produto
Um dos pontos centrais do programa é a utilização de parâmetros de preço. A referência serve para identificar quando a cotação de determinada produção recuou a um nível capaz de acionar a proteção prevista para o financiamento.
Como cada produto tem comportamento próprio no mercado, o modelo trabalha com referências específicas. A comparação considera o valor definido para a produção e o preço observado no período correspondente. A diferença entre esses valores orienta o cálculo do desconto, dentro dos limites e das condições estabelecidos nas normas do programa.
A proposta pretende levar essa lógica para a lei, definindo uma base permanente para a política. O detalhamento operacional, como os parâmetros aplicáveis e a forma de atualização das referências, continua relacionado às regras que disciplinam o funcionamento do mecanismo.
Marco legal para o programa
O projeto em análise na Câmara cria um marco legal para o PGPAF no âmbito do crédito rural. A iniciativa reúne em lei a previsão de proteção de preços para agricultores familiares que tenham operações enquadradas no Pronaf.
Ao estabelecer a relação entre preço da produção e pagamento do crédito, o texto procura dar uma estrutura jurídica própria ao programa. A medida também organiza a ideia de que a política de financiamento deve considerar as condições de comercialização enfrentadas pelo agricultor familiar.
O marco proposto não representa uma garantia de preço mínimo para toda a produção nem assegura a redução das parcelas em qualquer cenário de mercado. A aplicação da proteção depende do enquadramento da operação, do produto e dos parâmetros previstos para o PGPAF.
Impacto sobre o planejamento do produtor
Para o agricultor familiar, a variação do preço da safra pode afetar tanto a renda da família quanto a capacidade de manter em dia os compromissos financeiros. Uma regra que considere essa oscilação permite relacionar o crédito ao desempenho econômico da atividade financiada.
O mecanismo também pode ser utilizado no planejamento da produção e do financiamento, desde que o produtor conheça as condições aplicáveis à operação. A existência de uma referência de preço não elimina os riscos da atividade rural, mas cria uma forma específica de resposta quando a cotação do produto fica abaixo do parâmetro estabelecido.
A proposta, entretanto, ainda está em tramitação na Câmara dos Deputados. Para produzir efeitos, o texto precisa seguir o processo legislativo e ser aprovado conforme as regras aplicáveis. Até a conclusão desse processo, permanecem válidas as normas que atualmente disciplinam o PGPAF e o Pronaf.
O que muda se a proposta avançar
Se for aprovada, a medida poderá consolidar na legislação do crédito rural a possibilidade de reduzir o impacto de preços baixos sobre determinadas operações do Pronaf. O ponto principal será a definição de uma base legal permanente para o cálculo e a aplicação da proteção.
O agricultor não passaria a receber um valor fixo pela produção. A consequência prevista seria a adequação das condições de pagamento quando os critérios do programa indicarem que a queda da cotação alcançou o nível necessário para acionar o desconto.
A proposta, portanto, coloca o preço de comercialização no centro da relação entre produção familiar e financiamento. O resultado da safra continuaria sujeito às oscilações do mercado, mas o crédito poderia contar com uma regra específica para períodos em que a receita obtida pelo produtor diminuísse.
As informações sobre a proposta foram divulgadas pela Agência Câmara de Notícias.