Um projeto em análise na Câmara dos Deputados prevê uma nova hipótese de isenção do Imposto sobre Produtos Industrializados (IPI) para feirantes que utilizem veículos utilitários no trabalho. A proposta relaciona o benefício ao uso profissional do veículo, especialmente no transporte de mercadorias destinadas às feiras.
O texto ainda está em tramitação e, portanto, não muda as regras atualmente aplicadas à compra de veículos. Para que a isenção passe a valer, a proposta precisa avançar no Congresso e ser aprovada conforme o processo legislativo.
O que está previsto
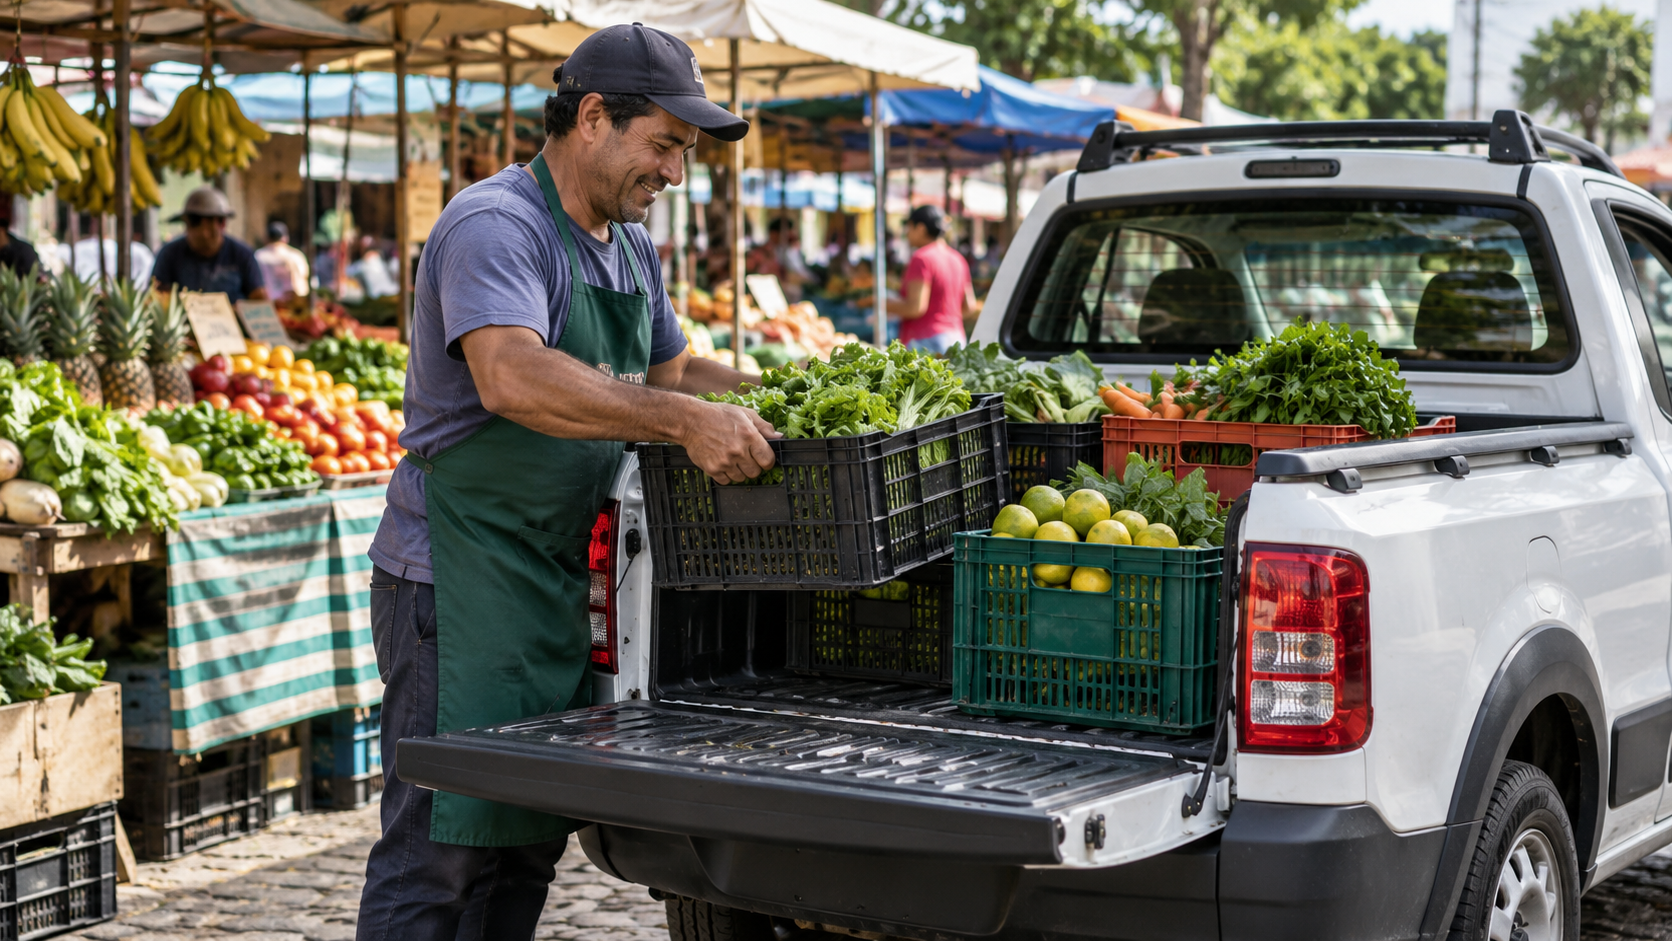
A medida trata o veículo utilitário como um instrumento de apoio à atividade exercida pelos feirantes. Na prática, o objetivo é permitir que a compra de um veículo usado para levar produtos até os locais de venda possa ser enquadrada em uma regra específica de isenção do IPI.
O imposto incide sobre produtos industrializados, entre eles veículos. A legislação já prevê hipóteses de tratamento tributário diferenciado em situações determinadas. O projeto em análise busca incluir os feirantes entre os grupos que poderiam adquirir um veículo utilitário sem o recolhimento do IPI, desde que atendidos os critérios definidos na proposta.
A discussão não se refere a qualquer compra de veículo por quem exerça a atividade. O ponto central do texto é a destinação profissional do utilitário: o automóvel deve estar ligado à rotina de trabalho, como o deslocamento das mercadorias que serão comercializadas nas feiras.
Transporte de produtos é elemento central
O trabalho dos feirantes envolve etapas que ocorrem antes da montagem das bancas. Os produtos precisam ser adquiridos, organizados, transportados e levados ao local de venda. É nessa logística que a proposta concentra a justificativa para criar uma regra própria no IPI.
O veículo, nesse contexto, não é apresentado apenas como meio de transporte pessoal. Ele cumpre uma função diretamente associada à atividade econômica, ao permitir o deslocamento de mercadorias, equipamentos e demais itens necessários para a realização das vendas.
Ao levar esse aspecto para a legislação tributária, o projeto procura estabelecer uma relação entre o benefício fiscal e a finalidade do veículo. A isenção seria vinculada ao uso profissional, e não simplesmente à condição de proprietário ou à aquisição de um automóvel de determinada categoria.
Proposta ainda não produz efeitos
A apresentação do projeto não concede automaticamente a isenção aos feirantes. Enquanto a matéria não for aprovada e transformada em norma, permanecem em vigor as regras atuais para a incidência do IPI na compra de veículos utilitários.
O texto ainda precisa passar pelas etapas previstas na tramitação legislativa. Esse percurso pode incluir análise pelas comissões da Câmara, eventuais alterações no conteúdo e outras fases de deliberação no Congresso Nacional. A aplicação do benefício dependerá do resultado desse processo e da redação final aprovada.
Também não basta a aprovação de uma proposta para que qualquer veículo adquirido por um feirante seja automaticamente beneficiado. A forma de comprovar a atividade profissional, a destinação do utilitário e os demais requisitos dependerá do conteúdo definitivo da medida e das regras que venham a regulamentá-la, caso o projeto avance.
Diferença entre uso pessoal e uso profissional
O debate levantado pelo projeto está ligado à distinção entre o uso particular de um veículo e sua utilização como ferramenta de trabalho. A proposta considera a necessidade de transporte própria da atividade dos feirantes para discutir uma exceção nas regras do IPI.
Essa vinculação é relevante porque o benefício não seria baseado somente na aquisição de um utilitário. O critério apresentado é a finalidade profissional do veículo, associada ao abastecimento das bancas e ao deslocamento dos produtos comercializados nas feiras.
Em razão disso, o alcance da medida dependerá dos parâmetros estabelecidos no texto legislativo. A proposta precisa definir como a atividade será reconhecida para fins tributários e quais condições deverão ser cumpridas para que a compra seja enquadrada na hipótese de isenção.
Impacto depende da aprovação do texto
Se for aprovada, a mudança poderá reduzir o custo tributário da aquisição de veículos utilitários usados no trabalho dos feirantes. O efeito estaria concentrado no IPI e dependeria do atendimento às exigências previstas na nova regra.
A proposta, porém, não representa uma alteração imediata no preço dos veículos nem garante, neste momento, qualquer desconto na compra. O benefício permanece como possibilidade legislativa enquanto a matéria não concluir sua tramitação.
O projeto também não elimina a necessidade de observar outras obrigações relacionadas à compra e ao uso do veículo. Eventuais regras sobre documentação, propriedade, circulação e comprovação da atividade deverão ser verificadas de acordo com a legislação aplicável e com o texto que eventualmente for aprovado.
Próximos passos
O avanço da proposta dependerá da análise dos deputados e do cumprimento das etapas previstas para matérias que alteram regras tributárias. Durante a tramitação, o texto pode ser mantido, modificado ou não ser aprovado.
Até que haja uma decisão definitiva, os feirantes interessados em comprar um utilitário devem considerar a legislação atualmente vigente. A possibilidade de isenção somente poderá ser utilizada se a mudança for aprovada e entrar em vigor com os requisitos correspondentes.
O projeto coloca no centro da discussão uma situação específica da atividade: o uso de veículos para levar mercadorias às feiras. A decisão sobre criar ou não uma hipótese de isenção caberá ao Congresso, dentro do processo de análise da proposta.
Fonte: Agência Câmara de Notícias.