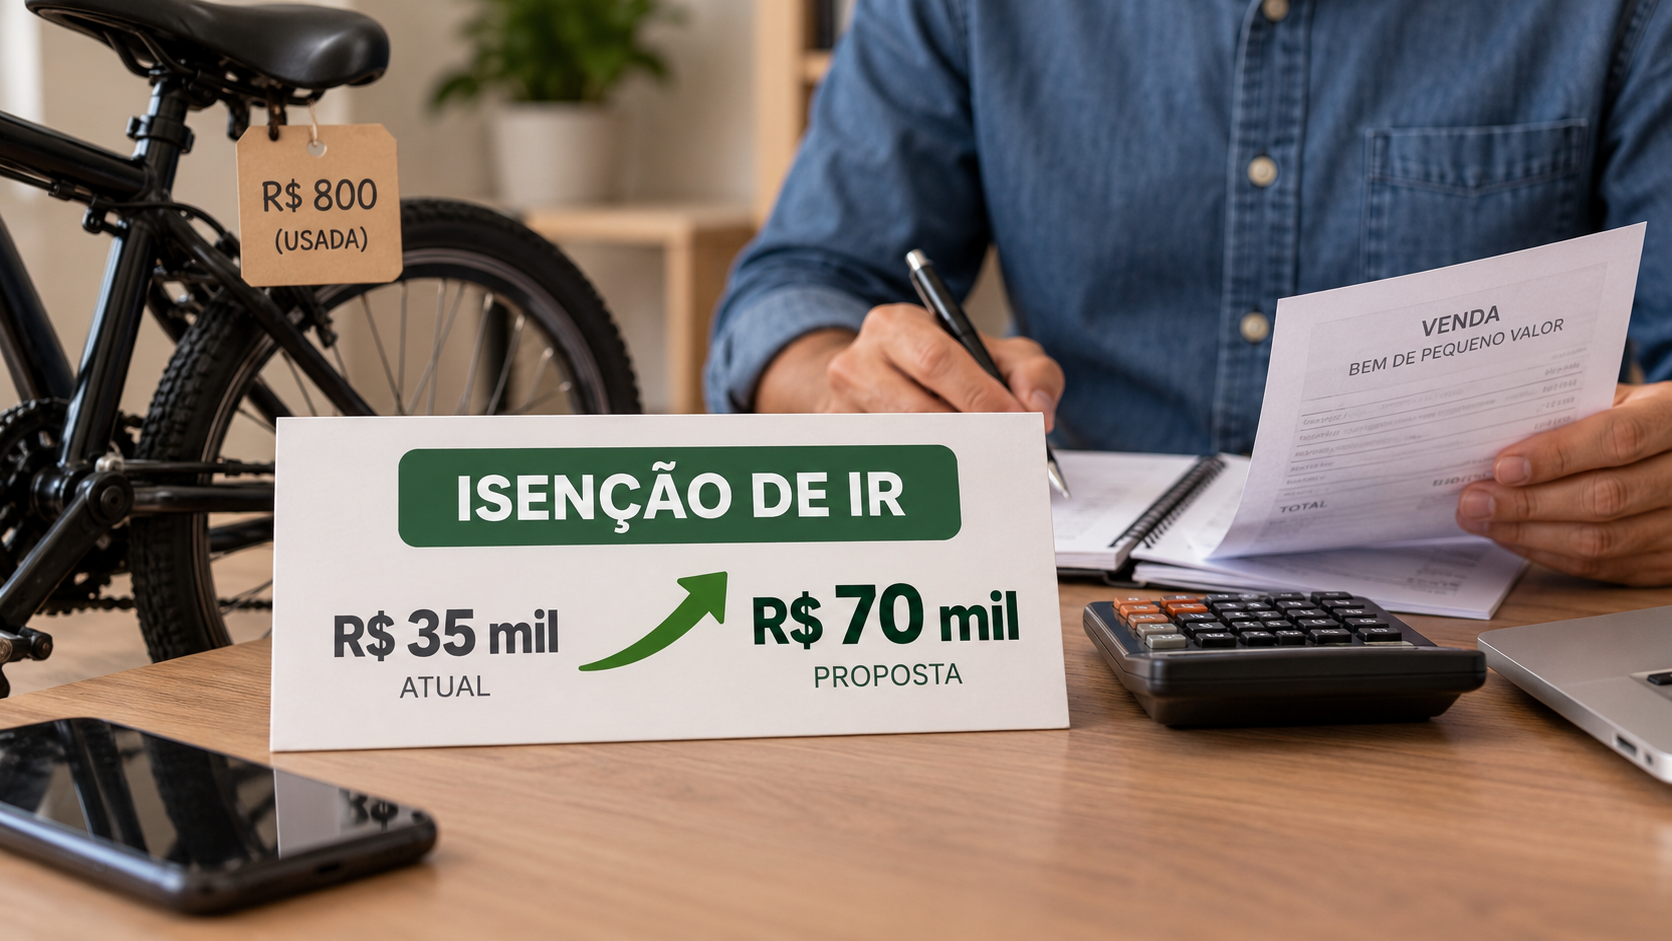
Um projeto em análise na Câmara dos Deputados pode alterar o limite usado para definir quando a venda de bens de pequeno valor fica isenta do Imposto de Renda. A proposta prevê elevar de R$ 35 mil para R$ 70 mil o valor considerado para essa regra.
O texto trata da apuração do ganho de capital, que corresponde à diferença positiva entre o valor de compra de um bem e o preço pelo qual ele é vendido. Enquanto a proposta não for aprovada, a referência atualmente em vigor continua sendo de R$ 35 mil.
O que está em discussão
A mudança sugerida é concentrada no limite mensal aplicado às vendas de bens de pequeno valor. Pela regra prevista no projeto, operações que hoje ultrapassam o teto de R$ 35 mil poderiam passar a se enquadrar na faixa de isenção caso o total vendido no mês não excedesse R$ 70 mil.
A proposta, portanto, não elimina a necessidade de verificar a operação nem modifica, de imediato, as regras vigentes. O objetivo do texto é atualizar o valor de referência utilizado para separar as vendas de menor valor das operações sujeitas à apuração do ganho de capital.
O limite é observado em relação ao conjunto das vendas realizadas no mês. Por isso, a análise não depende apenas do preço isolado de cada bem. O total das operações no período é o fator considerado para verificar o enquadramento na faixa prevista pela legislação.
Como funciona a regra atual
Atualmente, a isenção alcança a venda de bens ou direitos de pequeno valor quando o total das operações realizadas no mês fica dentro do limite de R$ 35 mil. Quando esse valor é superado, a operação pode exigir a apuração do ganho de capital, conforme as regras do Imposto de Renda.
O limite não representa, por si só, o valor do imposto devido. Ele funciona como uma referência para definir se determinada venda pode ficar fora da apuração do ganho de capital. Quando há incidência, o cálculo considera o ganho obtido, e não simplesmente o preço total pelo qual o bem foi vendido.
Assim, a venda de um bem por valor superior ao preço de aquisição não significa automaticamente que todo o montante recebido será tratado como renda tributável. O ponto central é a existência de ganho e o enquadramento da operação nas regras aplicáveis.
O que pode mudar para o contribuinte
Se o projeto for aprovado, vendas de menor valor que atualmente ficam acima do limite mensal poderão ser alcançadas pela isenção. Na prática, o novo teto ampliaria a faixa de operações que não precisariam entrar na apuração do ganho de capital, desde que atendidas as demais condições da legislação.
A alteração seria especialmente relevante para quem realiza vendas ocasionais de bens próprios, sem atividade habitual de comércio. O projeto, contudo, não transforma qualquer venda em operação isenta nem substitui a análise individual da situação do contribuinte.
Também será necessário observar a forma final do texto caso a proposta avance na tramitação. O projeto ainda está em análise e pode passar por mudanças antes de uma eventual aprovação. A ampliação do limite só produzirá efeitos depois da conclusão do processo legislativo e da entrada em vigor da regra correspondente.
Regra atual continua valendo
A apresentação ou a análise de um projeto não altera automaticamente a legislação. Até que haja aprovação definitiva e vigência de uma nova norma, o contribuinte deve considerar o limite atual de R$ 35 mil para verificar o tratamento tributário das vendas realizadas no mês.
Isso significa que a proposta não autoriza, no momento, o uso do teto de R$ 70 mil nas declarações ou nos cálculos de ganho de capital. O valor de R$ 70 mil é a referência prevista no projeto em tramitação, não uma regra já incorporada ao sistema do Imposto de Renda.
Para avaliar uma operação, é necessário reunir os documentos relacionados à aquisição e à venda do bem, além de verificar os valores envolvidos no mês. Essas informações ajudam a identificar se houve ganho e qual regra deve ser aplicada.
Tramitação na Câmara
O texto está em análise na Câmara dos Deputados. Como ocorre com propostas legislativas, a matéria ainda precisa cumprir as etapas previstas no processo de tramitação antes de se tornar uma regra válida para os contribuintes.
Durante esse percurso, o conteúdo pode ser debatido, alterado ou rejeitado. A eventual mudança no limite dependerá da aprovação do projeto nos termos definidos pelo Congresso Nacional e da conclusão das fases posteriores previstas para a entrada em vigor da norma.
O debate se concentra na atualização de uma referência criada para operações de pequeno valor. O projeto parte da avaliação de que o limite de R$ 35 mil deve ser substituído por um teto de R$ 70 mil, ampliando a faixa mensal de isenção para a venda de bens.
Diferença entre venda e ganho de capital
O ganho de capital não se confunde com o valor total recebido na venda. Ele corresponde ao resultado positivo obtido quando o preço de alienação supera o custo de aquisição considerado para o bem.
Por essa razão, o contribuinte precisa distinguir o valor da operação do eventual ganho tributável. A regra de pequeno valor atua antes dessa etapa, ao estabelecer um limite mensal para definir se a venda pode ser abrangida pela isenção.
Se aprovada, a proposta elevará esse marco de R$ 35 mil para R$ 70 mil. Até lá, permanecem válidos o limite atual e as demais obrigações relacionadas à declaração e à apuração do Imposto de Renda.
Fonte: Agência Câmara de Notícias.